


Unabhängige Geldanlageberatung in Freiburg
Ihre Lebensversicherung wird ausgezahlt. Was machen Sie jetzt mit Ihrem Geld?
Nach vielen Jahren steht die Auszahlung Ihrer Lebensversicherung bevor. Vielleicht erhalten Sie 150.000, 250.000 oder sogar 400.000 Euro.
Jetzt stellt sich eine wichtige Frage: Wie können Sie dieses Geld sinnvoll anlegen, damit es zu Ihren Wünschen und Ihrem Leben im Ruhestand passt?
Ich unterstütze Sie dabei, Ihre Möglichkeiten zu verstehen, Risiken bewusst abzuwägen und eine durchdachte Entscheidung zu treffen – persönlich, verständlich und ohne Verkaufsprovisionen.
Persönlich in Freiburg oder bequem online.
Viele Jahre eingezahlt. Jetzt steht eine wichtige Entscheidung an.
Vielleicht haben Sie Ihre Lebensversicherung vor 25 oder 30 Jahren abgeschlossen. Monat für Monat wurde Geld eingezahlt, damit Ihnen später ein größerer Betrag zur Verfügung steht.
Nun ist dieser Zeitpunkt gekommen.
Sie erhalten ein Schreiben Ihrer Versicherung mit der voraussichtlichen Auszahlungssumme. Vielleicht liegt Ihnen auch ein Angebot für eine lebenslange Rente vor.
Möglicherweise haben Sie sich bislang wenig Gedanken darüber gemacht, wie Sie dieses Geld anschließend verwenden möchten.
Und plötzlich entstehen ganz neue Fragen:
- Soll ich das Kapital auszahlen lassen oder eine lebenslange Rente wählen, sofern mein Vertrag diese Möglichkeit bietet?
- Welche Steuern können bei der Auszahlung anfallen?
- Wie viel Geld sollte sicher und kurzfristig verfügbar bleiben?
- Kann ich einen Teil des Vermögens in ETFs investieren?
- Wie kann ich mit der Auszahlung meinen Ruhestand finanziell ergänzen?
Sie müssen diese Fragen nicht übereilt beantworten.
Entscheidend ist, dass Sie Ihre Möglichkeiten kennen und Ihre Entscheidung zu Ihrer gesamten finanziellen Situation passt.
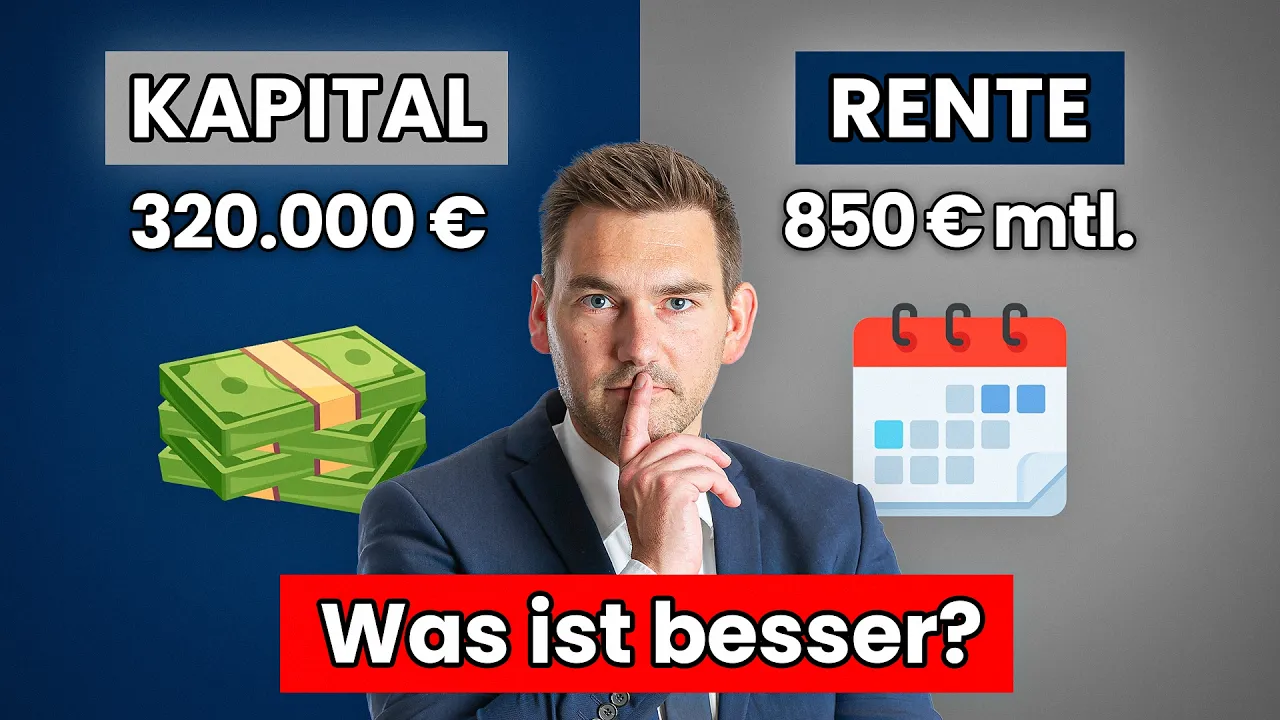
Kapitalauszahlung oder lebenslange Rente – was passt besser zu Ihnen?
Wenn Ihre Versicherung Ihnen beide Möglichkeiten anbietet, stehen Sie vor einer Entscheidung, die Ihre finanzielle Situation über viele Jahre beeinflussen kann.
Eine lebenslange Rente bietet regelmäßige Zahlungen. Eine Kapitalauszahlung eröffnet Ihnen dagegen mehr Möglichkeiten, das Geld selbst aufzuteilen, anzulegen und bei Bedarf darauf zuzugreifen.
Beide Varianten haben Vor- und Nachteile. Welche Lösung besser passt, hängt unter anderem von Ihrer übrigen Altersversorgung, Ihrem Liquiditätsbedarf, den Vertragsbedingungen und Ihren persönlichen Wünschen ab.
In meinem Video „Kapital oder Rente?“ erkläre ich, welche Überlegungen bei dieser Entscheidung wichtig sind.
Drei Fragen, die Sie vor und nach der Auszahlung klären sollten.
1. Welche Auszahlungsform passt zu Ihrer Lebensplanung?
Nicht jeder Versicherungsvertrag bietet dieselben Möglichkeiten.
Wenn Sie zwischen Kapital und Rente wählen können, lohnt es sich, die angebotene Rentenhöhe, Ihre finanzielle Versorgung und Ihren Wunsch nach Flexibilität gegenüberzustellen.
Auch Fragen zur Absicherung des Partners und zur Vererbbarkeit können eine Rolle spielen.
Ziel ist nicht, grundsätzlich die Kapitalauszahlung oder die Rente zu bevorzugen. Entscheidend ist, welche Variante besser zu Ihrer persönlichen Situation passt.
2. Welche steuerlichen Folgen hat die Auszahlung?
Ob und in welchem Umfang Ihre Auszahlung steuerpflichtig ist, hängt insbesondere von der Vertragsart, dem Abschlussdatum und den konkreten Vertragsbedingungen ab.
Gerade bei älteren Lebensversicherungen können andere Regelungen gelten als bei jüngeren Verträgen.
Deshalb sollte die steuerliche Behandlung geklärt werden, bevor Sie eine endgültige Entscheidung treffen. Bei speziellen steuerrechtlichen Fragen ist gegebenenfalls Ihr Steuerberater einzubeziehen.
3. Welche Aufgabe soll das ausgezahlte Geld übernehmen?
Vielleicht möchten Sie Ihre monatliche Rente ergänzen. Vielleicht planen Sie größere Reisen, möchten Ihr Haus modernisieren oder einen Teil des Vermögens für Ihre Kinder erhalten.
Andere Menschen benötigen das Geld in den kommenden Jahren kaum und möchten es deshalb längerfristig investieren.
Erst wenn klar ist, wofür Sie Ihr Geld benötigen, lässt sich entscheiden, wie es sinnvoll angelegt werden kann.
Denn eine gute Geldanlage beginnt nicht mit der Frage, welcher Fonds die höchste Rendite verspricht. Sondern damit, was Ihr Vermögen für Sie leisten soll.
200.000 oder 300.000 Euro werden ausgezahlt.
Wie legt man dieses Geld sinnvoll an?
Wenn Sie sich für die Kapitalauszahlung entschieden haben oder diese bereits feststeht, beginnt die nächste Überlegung:
Was machen Sie mit dem Geld?
Alles auf dem Tagesgeldkonto lassen? In Aktien und ETFs investieren? Oder das Vermögen auf verschiedene Anlageformen verteilen?
Eine pauschale Antwort gibt es nicht.
In meinen YouTube-Videos zeige ich anhand konkreter Beispiele, wie größere Geldbeträge für den Ruhestand strukturiert werden können und worauf es bei Sicherheit, Verfügbarkeit und langfristigen Renditechancen ankommt.
Schauen Sie sich gerne das folgende Video an und lernen Sie dabei auch meine Herangehensweise kennen.

Ihr Geld braucht einen klaren Plan. Nicht einfach nur ein neues Anlageprodukt.
Nach der Auszahlung Ihrer Lebensversicherung muss nicht das gesamte Geld auf dieselbe Weise angelegt werden.
Ein Teil soll vielleicht jederzeit verfügbar bleiben. Einen anderen Teil benötigen Sie erst in einigen Jahren. Und möglicherweise gibt es Kapital, das Sie langfristig investieren möchten.
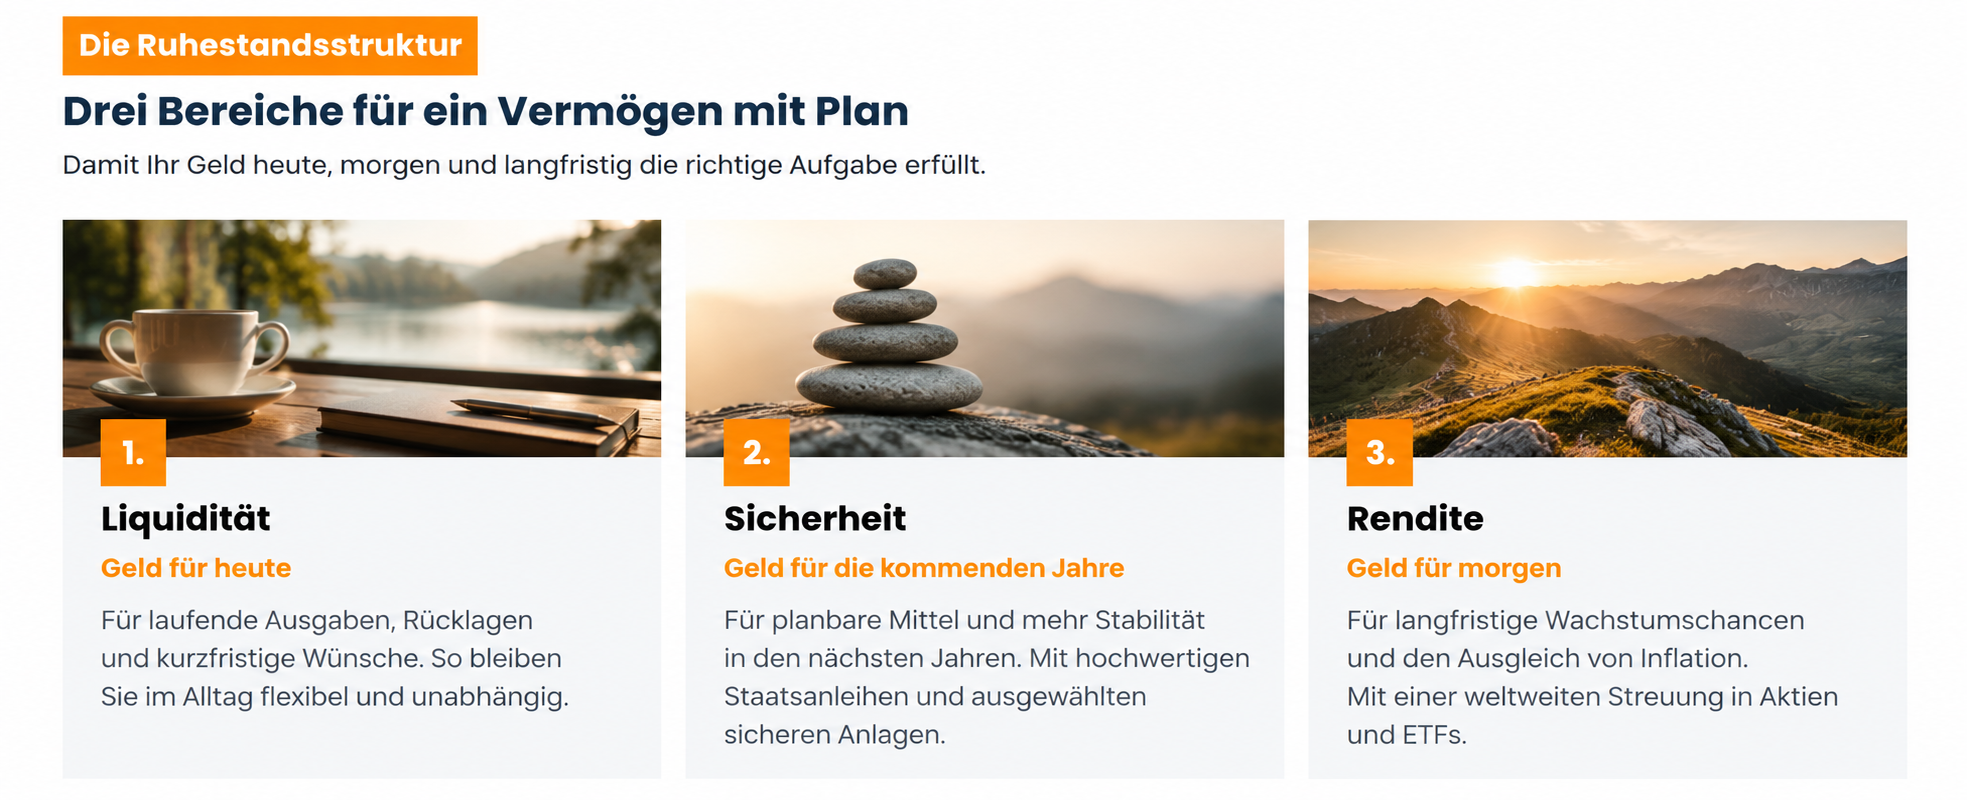
Deshalb arbeite ich mit einer verständlichen Aufteilung Ihres Vermögens: der Ruhestandsstruktur.
1. Liquidität – Geld für heute
Hier geht es um Kapital, auf das Sie kurzfristig zugreifen möchten.
Dazu gehören finanzielle Rücklagen, geplante Anschaffungen und Geld für unerwartete Ausgaben.
Dieser Teil sorgt dafür, dass Sie nicht für jede größere Rechnung auf langfristige Geldanlagen zurückgreifen müssen.
2. Sicherheit – Geld für die kommenden Jahre
Dieser Bereich ist für Ausgaben vorgesehen, die Sie in den nächsten Jahren bereits absehen können.
Je nach Situation können beispielsweise geeignete, hochwertige Anleihen eingesetzt werden. Dabei achten wir auf Laufzeiten, Bonität, Zinsänderungsrisiken und die Verfügbarkeit des Kapitals.
So schaffen wir einen planbaren Bestandteil Ihrer Vermögensstruktur.
3. Rendite – Geld für die Zukunft
Kapital, das Sie langfristig nicht benötigen, kann an den Chancen der weltweiten Aktienmärkte teilhaben.
Dafür kommen beispielsweise breit gestreute und kostengünstige ETFs infrage.
Kursschwankungen gehören dabei dazu. Deshalb muss dieser Teil Ihrer Geldanlage zu Ihrem Anlagehorizont und Ihrer persönlichen Risikotragfähigkeit passen.
Wie groß die drei Bereiche ausfallen sollten, hängt von Ihrer gesamten Vermögenssituation ab – nicht allein von der Höhe Ihrer Lebensversicherungsauszahlung.
Das Ziel ist eine nachvollziehbare Struktur, bei der Sie wissen, warum welcher Teil Ihres Geldes auf welche Weise angelegt ist.
Warum Dominik Schwiese?
Ihr Vermögen verdient eine Entscheidung, die Sie wirklich verstehen.
Ich bin Dominik Schwiese, Bankkaufmann und Betriebswirt, und beschäftige mich seit über 20 Jahren mit Geldanlage und Finanzplanung.
Heute begleite ich vor allem Menschen, die sich über viele Jahre Vermögen aufgebaut haben und vor oder im Ruhestand wichtige finanzielle Entscheidungen treffen müssen.
Eine fällige Lebensversicherung ist dafür ein typisches Beispiel.
Plötzlich steht eine größere Summe zur Verfügung. Gleichzeitig gibt es zahlreiche Möglichkeiten, dieses Geld anzulegen – und nicht jede davon passt zu den persönlichen Zielen.
Meine Aufgabe ist es, Ihnen Orientierung zu geben.
Ich erläutere Ihnen die Möglichkeiten, zeige Chancen und Risiken auf und entwickle gemeinsam mit Ihnen eine Anlagestrategie, die zu Ihrer finanziellen Gesamtsituation passt.
Dabei arbeite ich auf Honorarbasis und erhalte keine Verkaufsprovisionen für die empfohlenen Geldanlagen.
Sie sollen nicht einfach meiner Empfehlung folgen müssen. Sie sollen verstehen, warum eine Entscheidung für Sie sinnvoll ist.
Finanzielle Entscheidungen sind Vertrauenssache.
Wenn es um einen größeren Geldbetrag geht, möchten Sie wissen, mit wem Sie es zu tun haben.
Deshalb sind mir die Erfahrungen meiner Kunden besonders wichtig.
In ihren Rückmeldungen geht es häufig um Verständlichkeit, persönliche Begleitung und das gute Gefühl, finanzielle Entscheidungen auf einer nachvollziehbaren Grundlage treffen zu können.
Lesen Sie, wie andere Kunden die Zusammenarbeit mit mir erlebt haben.

So begleite ich Sie bei Ihrer finanziellen Entscheidung.
1. Wir lernen uns kennen
In einem kostenfreien und unverbindlichen Erstgespräch besprechen wir Ihre Ausgangssituation.
Wann wird Ihre Lebensversicherung ausgezahlt? Welche Summe erwarten Sie? Und welche Wünsche haben Sie für Ihren Ruhestand?
Sie lernen meine Arbeitsweise kennen und erfahren, wie eine mögliche Beratung aussehen kann.
Gemeinsam entscheiden wir, ob eine Zusammenarbeit sinnvoll ist.
2. Wir analysieren Ihre Situation und entwickeln einen Plan
Wenn Sie sich für eine Beratung entscheiden, betrachten wir die Auszahlung im Zusammenhang mit Ihrem gesamten Vermögen.
Dazu gehören beispielsweise vorhandene Depots, Bankguthaben, Renteneinkünfte, geplante Ausgaben und Ihre persönlichen Sicherheitswünsche.
Auf dieser Grundlage entwickle ich eine verständliche Anlagestrategie und erläutere Ihnen die möglichen Chancen, Risiken und Kosten.
Den Leistungsumfang und das Honorar vereinbaren wir vor Beginn der kostenpflichtigen Beratung.
3. Wir setzen Ihre Strategie gemeinsam um
Wenn Sie möchten, unterstütze ich Sie bei der Umsetzung der vereinbarten Anlagestrategie.
Auf Wunsch ist auch eine langfristige Begleitung möglich, damit wir Ihre Geldanlage bei Veränderungen Ihrer Lebenssituation überprüfen können.
Sie behalten die Kontrolle über Ihre Entscheidungen und wissen, welche Leistungen Sie beauftragen.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden. Mehr Informationen
FAQ: Häufige Fragen
zur Auszahlung Ihrer Lebensversicherung
Was passiert, wenn meine Lebensversicherung fällig wird?
Wenn Ihre Lebensversicherung das vereinbarte Ablaufdatum erreicht, informiert Sie der Versicherer über die bevorstehende Auszahlung. Je nach Vertrag erhalten Sie das angesparte Kapital oder können zwischen einer Kapitalauszahlung und einer Rentenzahlung wählen. Bevor Sie sich entscheiden, sollten Sie prüfen, wie das Geld zu Ihrer finanziellen Planung für den Ruhestand passt.
Sollte ich die Kapitalauszahlung oder die lebenslange Rente wählen?
Das hängt von Ihrer persönlichen Situation ab. Eine Kapitalauszahlung bietet Ihnen mehr Flexibilität, erfordert aber eine durchdachte Anlagestrategie. Eine lebenslange Rente kann regelmäßige Einkünfte sichern, lässt sich jedoch häufig nicht mehr rückgängig machen. Entscheidend sind Ihre übrigen Einkünfte, Ihr Vermögen, Ihr Sicherheitsbedürfnis und Ihre Pläne für den Ruhestand.
Ist die Auszahlung meiner Lebensversicherung steuerfrei?
Das hängt unter anderem vom Abschlussdatum, der Vertragslaufzeit und der Art der Auszahlung ab. Bei bestimmten älteren Verträgen kann die Kapitalauszahlung steuerfrei sein. Für neuere Verträge gelten andere steuerliche Regeln. Deshalb sollte die steuerliche Behandlung vor der Entscheidung anhand Ihrer Vertragsunterlagen geprüft werden.
Wie sollte ich 250.000 oder 300.000 Euro aus meiner Lebensversicherung anlegen?
Eine größere Auszahlung sollte nicht überstürzt investiert werden. Zunächst klären wir, wie viel Geld Sie kurzfristig benötigen, welcher Anteil Sicherheit bieten soll und welches Kapital langfristig angelegt werden kann. Daraus entwickeln wir eine Anlagestrategie, die zu Ihren Plänen für den Ruhestand passt. Auf Wunsch begleite ich Sie langfristig bei der Umsetzung und Betreuung Ihres Vermögens.
Sind ETFs für das Geld meiner Lebensversicherung geeignet?
ETFs können ein sinnvoller Bestandteil einer langfristigen Geldanlage sein. Entscheidend ist jedoch, welchen Anteil Ihres Vermögens Sie in Aktien investieren können und möchten. Geld, das Sie in den nächsten Jahren benötigen, sollte nicht unnötig den Schwankungen des Aktienmarktes ausgesetzt werden. Deshalb betrachten wir ETFs immer als Teil Ihrer gesamten Ruhestandsstrategie.
Ihre Lebensversicherung wird ausgezahlt. Machen Sie aus der Auszahlung einen durchdachten Plan.
Sie haben über viele Jahre Geld zurückgelegt, damit es Ihnen später einmal zur Verfügung steht.
Jetzt ist dieser Zeitpunkt gekommen.
Lassen Sie uns gemeinsam herausfinden, wie Sie das ausgezahlte Kapital sinnvoll in Ihre Vermögensplanung einbinden können – mit einer klaren Struktur, verständlichen Entscheidungen und einem Blick auf Ihren gesamten Ruhestand.
Damit Geld kein Sorgen-Thema bleibt.
Ich freue mich darauf, Sie kennenzulernen.
Dominik Schwiese
Geldanlageberatung auf Honorarbasis in Freiburg und online.