


Geldanlage im Ruhestand
Damit Ihr Vermögen zu Ihrem Leben passt – heute und in Zukunft.
Sie haben sich über viele Jahre ein Vermögen aufgebaut. Jetzt geht es darum, Ihr Geld sinnvoll anzulegen, Risiken bewusst zu steuern und Ihren Ruhestand finanziell gut zu planen.
Ich unterstütze Sie dabei, eine verständliche Anlagestrategie zu entwickeln, die Sicherheit, Verfügbarkeit und langfristige Renditechancen miteinander verbindet.
Dominik Schwiese als Experte bei der
Börse Frankfurt

Ihr Vermögen ist aufgebaut. Aber ist es auch richtig für den Ruhestand aufgestellt?
Viele Menschen haben sich über Jahrzehnte ein beachtliches Vermögen aufgebaut. Doch mit dem Ruhestand verändern sich die Anforderungen an das eigene Geld.
Vielleicht liegen 150.000 Euro auf verschiedenen Bankkonten und weitere 250.000 Euro in einem Wertpapierdepot. Möglicherweise kommt noch die Auszahlung einer Lebensversicherung hinzu.
Finanziell stehen Sie gut da. Trotzdem stellen sich plötzlich ganz neue Fragen:
-
Wie viel Geld sollte jederzeit verfügbar bleiben?
-
Welchen Teil meines Vermögens kann ich langfristig investieren?
-
Wie kann ich regelmäßig Geld entnehmen, ohne unnötige Risiken einzugehen?
-
Was passiert mit meiner Geldanlage, wenn die Aktienmärkte deutlich fallen?
-
Reicht mein Vermögen auch dann noch, wenn ich 90 Jahre oder älter werde?
Auf diese Fragen gibt es keine pauschalen Antworten.
Aber es gibt einen Weg, Ihr Vermögen so zu strukturieren, dass Sie fundierte Entscheidungen treffen können.
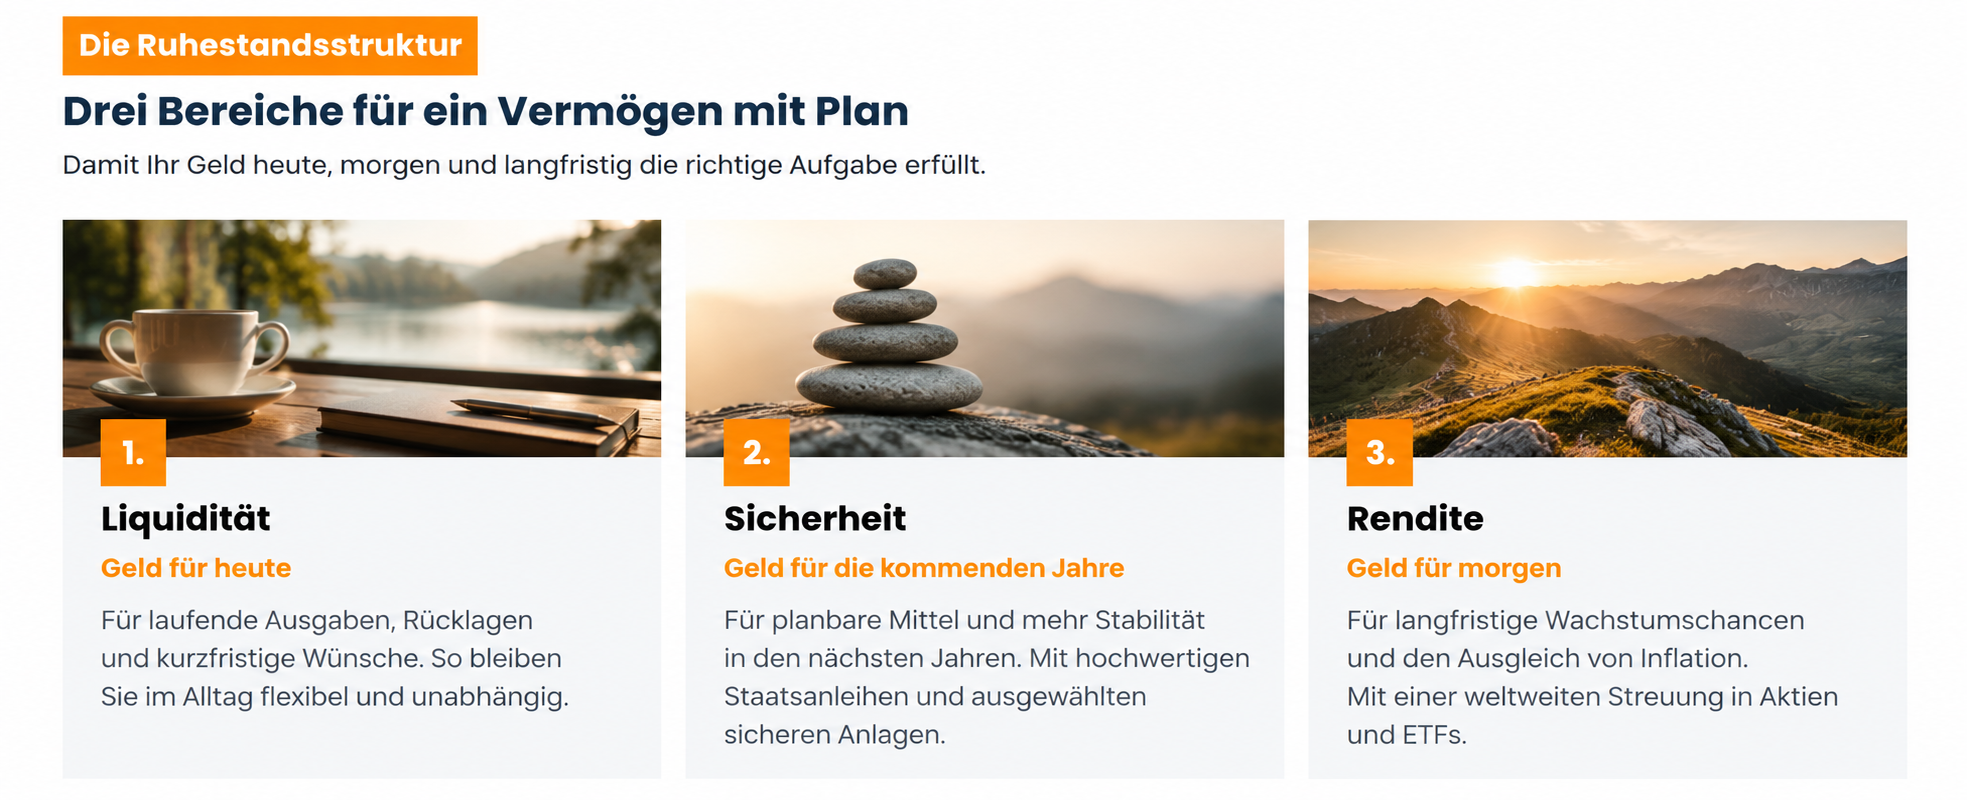
Die Ruhestandsstruktur: Drei Bereiche. Ein klarer Plan.
Eine gute Geldanlage beginnt nicht mit der Frage, welchen Fonds oder ETF Sie kaufen sollten.
Sie beginnt mit der Frage, wann Sie Ihr Geld benötigen und welche Aufgabe es erfüllen soll.
Dafür nutze ich in meiner Beratung die Ruhestandsstruktur. Sie teilt Ihr Vermögen in drei Bereiche auf: Liquidität, Sicherheit und Rendite.
Entscheidend ist nicht eine feste Aufteilung, sondern eine Struktur, die zu Ihrem Leben passt.
Sicherheit und Rendite müssen kein Widerspruch sein.
Viele Menschen stehen im Ruhestand vor einer schwierigen Entscheidung: Soll das Geld möglichst sicher auf dem Konto bleiben oder weiterhin an den Aktienmärkten investiert werden?
Beide Wege haben Vor- und Nachteile.
Wer sein gesamtes Vermögen auf Tages- oder Festgeldkonten liegen lässt, muss berücksichtigen, dass die Inflation langfristig Kaufkraft kosten kann.
Wer dagegen Geld in Aktien investiert, das bereits in wenigen Jahren benötigt wird, riskiert, bei fallenden Kursen verkaufen zu müssen.
Deshalb ist für mich nicht die Frage entscheidend, welche Geldanlage die höchste Rendite verspricht. Sondern welcher Teil Ihres Vermögens welche Aufgabe erfüllen soll.
Mit einer durchdachten Aufteilung schaffen wir die Grundlage dafür, kurzfristige Ausgaben zu planen und gleichzeitig langfristige Renditechancen zu nutzen.
500.000 Euro Vermögen. Wie lässt sich damit der Ruhestand gestalten?
Stellen Sie sich ein Ehepaar vor, beide Anfang 60. Gemeinsam haben sie rund 500.000 Euro angespart.
Ein Teil liegt auf Tages- und Festgeldkonten, ein weiterer in Investmentfonds bei der Hausbank. Die monatlichen Renteneinnahmen werden ihre laufenden Ausgaben voraussichtlich nicht vollständig decken.
Gleichzeitig möchten sie reisen, ihren gewohnten Lebensstandard erhalten und genügend Reserven für unerwartete Ausgaben behalten.
Die wichtigste Frage lautet deshalb nicht: „Wo gibt es die höchste Rendite?“
Sondern: „Wie teilen wir unser Vermögen so auf, dass wir heute gut davon leben können und auch in 20 oder 30 Jahren noch finanziell gut aufgestellt sind?“
Genau hier setzt meine Ruhestandsstruktur an.
Wir betrachten die vorhandenen Einnahmen, die geplanten Ausgaben und das persönliche Sicherheitsbedürfnis. Daraus entwickeln wir eine sinnvolle Aufteilung zwischen jederzeit verfügbarem Geld, sicherheitsorientierten Anlagen und langfristigen Renditechancen.
So bekommt jeder Teil des Vermögens eine klare Aufgabe.
Dieses vereinfachte Beispiel dient der Veranschaulichung und stellt keine individuelle Anlageempfehlung dar.
FAQ: Häufige Fragen
zur Geldanlage im Ruhestand
1.
Wie sollte ich 300.000€ oder 500.000€ im Ruhestand anlegen?
Das hängt davon ab, welche Einnahmen und Ausgaben Sie erwarten, wie viel Geld jederzeit verfügbar sein soll und welchen Teil Ihres Vermögens Sie langfristig investieren können.
Häufig ist es sinnvoll, das Vermögen auf verschiedene Bereiche aufzuteilen: Geld für kurzfristige Ausgaben, sicherheitsorientierte Anlagen für die kommenden Jahre und langfristig investiertes Kapital.
Entscheidend ist, dass diese Aufteilung zu Ihrer persönlichen Lebenssituation passt.
2.
Sind ETFs auch mit 65 oder 70 Jahren noch sinnvoll?
Ja, ETFs können auch im höheren Alter eine geeignete Geldanlage sein.
Entscheidend ist weniger Ihr Alter als die Frage, wie lange Sie auf das investierte Geld verzichten können und welche Kursschwankungen Sie finanziell und persönlich tragen können.
Breit gestreute Aktien-ETFs können insbesondere für den langfristigen Teil Ihres Vermögens sinnvoll sein.
3.
Wie viel Geld sollte ich im Ruhestand sicher anlegen?
Dafür gibt es keine allgemeingültige Quote.
Wie viel Geld sicherheitsorientiert angelegt werden sollte, hängt von Ihren regelmäßigen Einnahmen, Ihren Ausgaben, Ihren finanziellen Reserven und Ihrem persönlichen Sicherheitsbedürfnis ab.
Gemeinsam betrachten wir, welchen Teil Ihres Vermögens Sie in den kommenden Jahren benötigen könnten und welcher Betrag langfristig investiert bleiben kann.
4.
Kann ich mir aus meinem Depot regelmäßig Geld ausbezahlen lassen?
Ja. Mit einer geeigneten Entnahmestrategie können Sie Ihr vorhandenes Vermögen nutzen, um beispielsweise Ihre monatliche Rente zu ergänzen.
Dabei berücksichtigen wir, wie hoch Ihre geplanten Entnahmen ausfallen, wie lange Ihr Vermögen voraussichtlich reichen soll und welche Risiken durch schwankende Kapitalmärkte entstehen.
Eine bestimmte Entnahmehöhe oder Vermögensdauer lässt sich dabei nicht garantieren.
5.
Muss ich meine bestehenden Fonds und Depots verkaufen?
Nein, nicht grundsätzlich.
Viele meiner Kunden besitzen bereits Fonds, ETFs, Aktien oder andere Geldanlagen.
Zunächst prüfen wir, wie diese Anlagen zusammengesetzt sind, welche Kosten und Risiken bestehen und ob sie zu Ihren finanziellen Zielen im Ruhestand passen.
Erst danach entscheiden wir gemeinsam, ob Veränderungen sinnvoll sind.
Ihr Ruhestand verdient einen klaren Plan.
Sie haben über viele Jahre gearbeitet, gespart und sich ein Vermögen aufgebaut.
Jetzt sollte Ihr Geld zu dem Leben passen, das Sie sich für Ihren Ruhestand vorgestellt haben.
Wenn Sie wissen möchten, ob Ihre aktuelle Geldanlage dazu passt und welche Möglichkeiten sich für Ihre persönliche Situation ergeben, freue ich mich darauf, Sie kennenzulernen.
Damit Geld kein Sorgen-Thema bleibt.